July 11, 2026 · Admin
الذكاء الاصطناعي في المالية: من الأتمتة إلى الذكاء الاصطناعي الوكيلي (Agentic AI)
تطور الذكاء الاصطناعي في قطاع المالية: من الأتمتة إلى الذكاء الاصطناعي بالوكالة (Agentic AI)
لعقود طويلة، كانت العمليات المالية تعتمد على الحلقة الأساسية نفسها: جمع المستندات، إدخال الأرقام، إجراء التسويات، المراجعة، ثم تكرار العملية. كانت هذه العملية بطيئة ومتكررة، لكنها قابلة للتنبؤ. أما اليوم، فقد بدأت هذه الحلقة في الانهيار تدريجيًا. فقد انتقل الذكاء الاصطناعي من مجرد مصطلح رائج في المؤتمرات المالية إلى طبقة عملية مدمجة داخل الأدوات التي تستخدمها فرق المالية يوميًا، مثل دفاتر الأستاذ العام، وصناديق البريد الخاصة بالحسابات الدائنة، ونماذج التنبؤ، وبرامج التدقيق، وحتى نوافذ المحادثة التي يستخدمها المراقب المالي لطرح سؤال حول انحرافات الشهر الماضي.
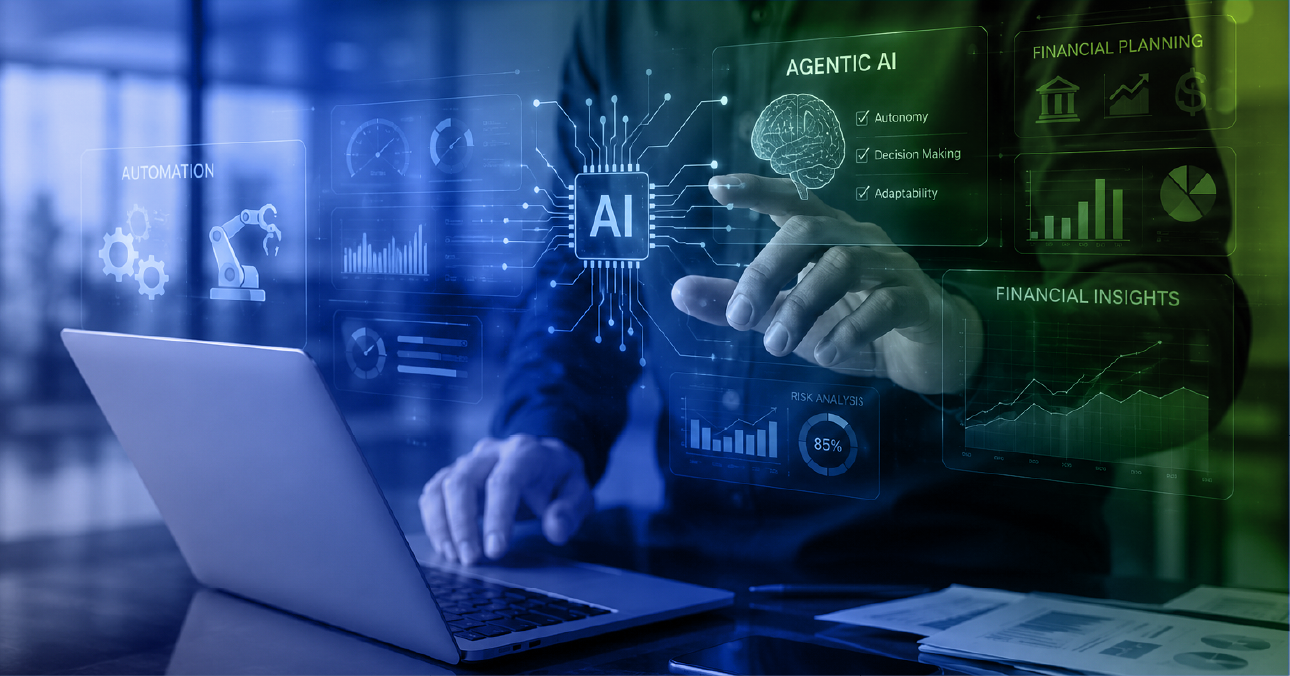
والتحول الأحدث والأكثر تأثيرًا هو الانتقال نحو الذكاء الاصطناعي الوكيلي (Agentic AI)؛ أي الأنظمة التي لا تكتفي بالإجابة عن سؤال، بل تستطيع بالفعل التخطيط وتنفيذ سلسلة من المهام متعددة الخطوات بشكل مستقل. إن فهم كيفية وصولنا إلى هذه المرحلة، وما الذي يغيره الذكاء الاصطناعي الوكيلي فعليًا، هو المفتاح لفهم الاتجاه الذي تتجه إليه مهنة المالية مستقبلًا.
كيف تطور الذكاء الاصطناعي في قطاع المالية؟
المرحلة الأولى: الأتمتة القائمة على القواعد.
الموجة الأولى لم تكن "ذكية" بالمعنى الحقيقي؛ فقد كانت تعتمد بشكل أساسي على أتمتة العمليات الروبوتية (RPA)، وهي عبارة عن نصوص وبرمجيات تنفذ الخطوات نفسها التي كان يقوم بها الموظف، وفق قواعد ثابتة من نوع "إذا حدث كذا، فقم بكذا". كانت مفيدة للمهام المتكررة والثابتة، لكنها كانت هشة بمجرد حدوث تغيير في تنسيق البيانات أو المستندات.
المرحلة الثانية: التعلم الآلي والتعرف على الأنماط.
بعد ذلك ظهرت أنظمة تتعلم من البيانات التاريخية بدلًا من الاعتماد على قواعد ثابتة. فقد أصبحت قادرة على تصنيف المعاملات استنادًا إلى أنماط موجودة في آلاف العمليات السابقة، أو اكتشاف معاملة غير معتادة لأنها لا تشبه أي شيء سبق للنموذج رؤيته، أو تحسين دقة مطابقة الفواتير بمرور الوقت.
المرحلة الثالثة: فهم اللغة الطبيعية والمستندات.
أدى الجمع بين التعرف الضوئي على الحروف (OCR) ومعالجة اللغة الطبيعية (NLP) إلى تمكين البرامج من قراءة فاتورة PDF غير منظمة، أو إيصال ممسوح ضوئيًا، أو عقد طويل، واستخراج البيانات المهمة منه، مثل اسم المورد، والمبلغ، وتاريخ الاستحقاق، وشروط الدفع، دون الحاجة إلى إعادة إدخالها يدويًا.
المرحلة الرابعة: الذكاء الاصطناعي التوليدي (Generative AI).
ظهرت نماذج اللغة الكبيرة، وأصبحت قادرة على إعداد التعليقات والتحليلات المالية، وشرح الانحرافات بلغة واضحة، وتلخيص التقارير والمستندات الطويلة، والإجابة عن أسئلة العملاء. ومع ذلك، كانت العملية لا تزال تعتمد بدرجة كبيرة على نموذج سؤال واحد ← إجابة واحدة، مع قيام الإنسان بتوجيه كل خطوة.
المرحلة الخامسة: الذكاء الاصطناعي الوكيلي (Agentic AI).
تمثل هذه المرحلة أحدث تطور وأكبر تغيير هيكلي حتى الآن. فبدلًا من انتظار الشخص لطرح سؤال تلو الآخر، يستطيع النظام الوكيلي أن يتلقى هدفًا مثل: "أغلق دفاتر هذه الشركة" أو "عالج هذه الدفعة من الفواتير"، ثم يقوم بتقسيم الهدف إلى خطوات، وتحديد الأدوات ومصادر البيانات التي يحتاج إليها، وتنفيذ العمل، وتسليم النتيجة النهائية للمراجعة البشرية، مع التوقف فقط عندما يواجه قرارًا يتطلب حكمًا بشريًا حقيقيًا.
لم تستبدل كل مرحلة المراحل السابقة؛ بل إن معظم فرق المالية اليوم تستخدم عدة طبقات من هذه التقنيات في الوقت نفسه، وغالبًا دون أن تدرك ذلك بشكل كامل.
أين يُستخدم الذكاء الاصطناعي في المالية اليوم؟
الحسابات الدائنة ومعالجة الفواتير: يقرأ الذكاء الاصطناعي الفواتير، ويستخرج بنودها، ويطابقها مع أوامر الشراء، ويوجه الحالات الاستثنائية إلى الموظف المختص. وهي أعمال كانت في السابق تعتمد بشكل كامل تقريبًا على إدخال البيانات يدويًا. وتتميز هذه التطبيقات بحجم عمليات مرتفع وعائد كبير على الاستثمار، لأن المستندات متكررة والقواعد مستقرة نسبيًا.
التسويات وإقفال الحسابات في نهاية الشهر: تقوم منصات إدارة الإقفال بمطابقة المعاملات تلقائيًا، وإعداد مسودات لتعليقات الانحرافات (Flux)، وتحديد الحسابات التي تبدو غير طبيعية إحصائيًا مقارنة بالفترات السابقة، مما يساعد على تقليص دورة الإقفال التي كانت تستغرق أسبوعًا أو أكثر إلى عدة أيام.
اكتشاف الاحتيال والشذوذ: بدلًا من اختيار عينة صغيرة من المعاملات، تقوم بعض منصات اكتشاف المخاطر بتقييم جميع المعاملات تقريبًا خلال الفترة استنادًا إلى الأنماط التاريخية ومقارنات الأداء مع الشركات أو المجموعات المماثلة، ثم تحدد عددًا محدودًا من العمليات التي تستحق مراجعة أعمق. وهذا أمر يصعب تحقيقه باستخدام أسلوب العينات اليدوي التقليدي.
الاعتراف بالإيرادات والامتثال: تستطيع أدوات الذكاء الاصطناعي قراءة العقود الموقعة وتحديد شروط التسعير، والتزامات الأداء، وبنود التعديل، وربطها بمعايير مثل ASC 606، ثم إنشاء جداول الاعتراف بالإيرادات تلقائيًا بدلًا من إعدادها يدويًا في Excel. كما توجد أدوات مماثلة لمتابعة الالتزامات المتعلقة بضريبة المبيعات وإعداد الإقرارات.
التنبؤ والتخطيط والتحليل المالي (FP&A): تعتمد النماذج التنبؤية على البيانات المالية التاريخية لدعم التنبؤ بالتدفقات النقدية، وتخطيط السيناريوهات، وتحليل انحرافات الميزانية، مما يسمح للفرق بدراسة سيناريوهات "ماذا لو؟" خلال دقائق بدلًا من أيام.
تحليلات الاحتيال والائتمان والأسواق: لا يقتصر استخدام الذكاء الاصطناعي على المحاسبة الداخلية، بل يُستخدم أيضًا في التنبؤ بالإفلاس، وتقييم مخاطر الائتمان، والتنبؤ بأسعار الأسهم والأسواق، وتحسين المحافظ الاستثمارية، ومراقبة مكافحة غسل الأموال (AML). وهي مجالات تتناسب بشكل كبير مع قدرة الذكاء الاصطناعي على اكتشاف الأنماط ضمن مجموعات ضخمة من البيانات.
روبوتات المحادثة للعملاء والموظفين: يستطيع المساعدون المدعومون بالذكاء الاصطناعي والمدمجون داخل منصات المالية الإجابة عن الأسئلة الروتينية، مثل موعد استحقاق فاتورة أو الموعد النهائي للالتزام الضريبي للعميل، وتحويل الحالات المعقدة إلى موظف بشري، مع إرفاق ملخص للمحادثة.
الذكاء الاصطناعي العام لإعداد المحتوى والبحث: تُستخدم نماذج اللغة الكبيرة بصورة متزايدة لإعداد مذكرات مجالس الإدارة، والبحوث الفنية المتعلقة بمعايير المحاسبة والمالية، وشرح الأحكام المعقدة بلغة بسيطة.
والقاسم المشترك بين جميع هذه التطبيقات هو أن الذكاء الاصطناعي يكون أكثر فعالية في التخلص من المهام المتكررة، وكبيرة الحجم، والقائمة على الأنماط، مما يتيح للمتخصصين التركيز على القرارات التي تتطلب الحكم والخبرة.
الذكاء الاصطناعي الوكيلي: الانتقال من الإجابة إلى التنفيذ
جعل الذكاء الاصطناعي التوليدي من السهل طرح سؤال والحصول على إجابة جيدة. أما الذكاء الاصطناعي الوكيلي فيغير مفهوم "المهمة" نفسها، لأن النظام لا ينتظر أن يُطلب منه سؤال واحد في كل مرة؛ بل يعمل للوصول إلى نتيجة أو هدف محدد.
عمليًا، قد يبدو سير العمل المالي القائم على الذكاء الاصطناعي الوكيلي بالشكل التالي:
تحديد الهدف: يحدد الشخص الهدف، مثل: "إعداد تحليل الانحرافات لهذه الفترة المالية" أو "معالجة فواتير الموردين لهذا الشهر".
التخطيط: يقوم النظام بتقسيم الهدف إلى خطوات فرعية، مثل استخراج البيانات ذات الصلة، وتحديد الحسابات التي تحتاج إلى تفسير، وتحديد المستندات الداعمة المطلوبة.
اختيار الأدوات والتنفيذ: يقوم الوكيل باستخراج البيانات من نظام ERP، ومقارنتها بالمستندات المصدرية، وإعداد قيود اليومية أو التعليقات التحليلية، وتحديد أي شيء لا يتوافق مع الأنماط المتوقعة.
تجميع النتائج وتسليمها: بدلًا من تقديم إجابة واحدة، يقدم النظام مخرجًا منظمًا وقريبًا من الشكل النهائي، مثل حزمة إقفال أولية، أو دفتر أستاذ تمت تسويته، أو مجموعة من الفواتير المصنفة محاسبيًا، بحيث تكون جاهزة للمراجعة البشرية بدلًا من تقديم مجموعة من الأسئلة المفتوحة.
ما يجعل هذا مختلفًا عن الأتمتة السابقة هو أن الأنظمة الوكيلة تستطيع ربط العديد من هذه الخطوات معًا دون الحاجة إلى توجيه بشري لكل خطوة، كما يمكنها تعديل خطتها أثناء تنفيذ المهمة إذا واجهت شيئًا غير متوقع، مثل مستند مفقود، أو بند غير معتاد في عقد، أو معاملة لا تتطابق مع أي نمط معروف.
كانت أتمتة RPA التقليدية قادرة فقط على اتباع السيناريو المحدد مسبقًا؛ أما الذكاء الاصطناعي الوكيلي فيستطيع تعديل طريقة التنفيذ أثناء العمل ضمن الحدود والصلاحيات التي تم تحديدها له.
ويظهر ذلك بالفعل في سير العمل الحقيقي، مثل الوكلاء القادرين على التخطيط وتنفيذ دورة إقفال نهاية الشهر بالكامل، والوكلاء الذين يقرأون مجموعة من العقود ويُعدون بشكل مستقل جداول الاعتراف بالإيرادات، والوكلاء الذين يديرون دورة الحسابات الدائنة بالكامل، بدءًا من استلام الفاتورة وحتى الموافقة على الدفع، مع تصعيد الحالات الاستثنائية التي تتطلب تدخلًا بشريًا فقط.
لكن هناك جانبًا مهمًا يجب الانتباه إليه: كلما زادت درجة الاستقلالية، زادت أهمية الرقابة والإشراف. فقد يؤدي افتراض خاطئ واحد في بداية خطة الوكيل إلى سلسلة من الأخطاء في جميع الخطوات اللاحقة.
ولهذا السبب، يتم تصميم أدوات الذكاء الاصطناعي الوكيلي الأكثر موثوقية بحيث تجعل كل مخرجاتها شفافة وقابلة للتعديل وقابلة للتتبع والرجوع إلى مصدرها، حتى يتمكن الإنسان من التحقق من المنطق المستخدم، وليس فقط من الرقم النهائي، قبل تسجيل أي قيد أو إصدار أي تقرير خارجي.
إلى أين يقود هذا التطور المتخصصين في المالية؟
الصورة الواقعية التي بدأت تتشكل في القطاع ليست أن الذكاء الاصطناعي سيحل محل المتخصصين في المالية، وإنما أن الذكاء الاصطناعي سيتولى الأعمال المتكررة وكبيرة الحجم والقائمة على الأنماط، بينما سيقضي المتخصصون وقتًا أكبر في الأعمال التي تتطلب الحكم والخبرة.
وقد يشمل ذلك تفسير معاملة غير اعتيادية، أو تقديم المشورة أثناء إعادة هيكلة الشركة، أو اتخاذ القرار بشأن ما إذا كانت مخرجات الوكيل صحيحة بالفعل قبل اعتمادها أو إرسالها.
وهذا التحول لا يقلل من أهمية المتخصص المالي، بل يرفع مستوى المهارات المطلوبة منه؛ لأن مراجعة وإدارة نظام وكيلي بشكل صحيح تتطلب فهمًا عميقًا لكل من المالية والمنطق الذي استخدمه الذكاء الاصطناعي للوصول إلى النتيجة.
ويمثل الذكاء الاصطناعي الوكيلي أوضح مؤشر حتى الآن على أن قطاع المالية ينتقل من مفهوم "الذكاء الاصطناعي كآلة حاسبة أسرع" إلى مفهوم "الذكاء الاصطناعي كعضو فعلي في فريق العمل"؛ عضو يستطيع التخطيط والتنفيذ وتسليم الأعمال الحقيقية، بينما يظل الإنسان مسؤولًا عن تحديد الاتجاه واتخاذ القرارات التي تتطلب الحكم المهني، والمساءلة، والثقة.